по белому
по черному
Вендинговая деятельность
В настоящее время вендинг, или реализация товаров через торговые автоматы, активно развивается как альтернативный канал розничной продажи.
Торговый автомат – это передвижное средство разносной торговли, представляющее собой специальное приспособление для реализации товаров методом самообслуживания, оснащенное купюроприемником для приема наличных денежных средств.
Юридические лица и индивидуальные предприниматели при продаже товаров принимают наличные денежные средства с использованием автоматических электронных аппаратов, торговых автоматов с установленным средством контроля налоговых органов (СКНО) либо со встроенным кассовым суммирующим аппаратом с установленным СКНО.
Установка, обслуживание, снятие СКНО, а также функции центра обработки данных системы контроля торговых автоматов и системы контроля кассового оборудования осуществляются РУП «Информационно-издательский центр по налогам и сборам».
При продаже товаров с использованием автоматического электронного аппарата, торгового автомата со встроенным кассовым суммирующим аппаратом с установленным СКНО данным оборудованием формируется и выдается покупателю (потребителю) платежный документ (проездной документ (билет)).
Торговые автоматы можно условно разделить на 2 группы:
- автоматы - продавцы товаров: холодных напитков в банках и бутылках, горячих и холодных напитков в розлив, штучных товаров, горячих блюд, соков, попкорна, сигарет, газет, карт оплаты и т.д.
- автоматы - продавцы услуг: музыкальные автоматы, копировальные автоматы, весы, бильярдные столы-автоматы, интернет-киоски и т.д.
При реализации товаров через торговые автоматы денежные средства принимаются и аккумулируются в торговом автомате в устройстве для приема наличных денежных средств.
Не допускается использование автоматов в случаях, если: автомат не обеспечивает учет принятых наличных денежных средств; в автомат не встроен кассовый суммирующий аппарат или не установлено СКНО либо после его установки оно неисправно или отключено; в автомат встроен кассовый суммирующий аппарат, модель (модификация) которого не включена в Государственный реестр моделей (модификаций) кассовых суммирующих аппаратов и специальных компьютерных систем, используемых на территории Республики Беларусь, и (или) кассовый суммирующий аппарат не соответствует технической документации и эталонному образцу модели (модификации) кассового суммирующего аппарата, включенного в названный Государственный реестр. Указанное обстоятельство подтверждается актом (заключением) о результатах технического освидетельствования кассового суммирующего аппарата, выданным юридическим лицом, определенным Государственным комитетом по стандартизации Республики Беларусь.
Изъятие наличных денежных средств из автоматов осуществляется не реже одного раза в 7 дней. Субъекты хозяйствования, использующие автоматы, при продаже товаров должны обеспечить в произвольной форме раздельный учет принятых наличных денежных средств, изымаемых из автомата, в разрезе каждого автомата.
У владельца торгового автомата должны быть в наличии:
- книга учета проверок;
- документы, подтверждающие безопасность и качество товаров; - первичные учетные документы, подтверждающие перемещение товаров со складов или из магазинов в места продаж.
Доход от вендинговой деятельности облагается теми же налогами, что и доход при любой другой форме розничной торговли. Владельцы торговых автоматов сами выбирают режим налогообложения: единый налог с индивидуальных предпринимателей и иных физических лиц, упрощенная система налогообложения, общая система налогообложения.
При составлении налоговой декларации по налогу на добавленную
стоимость (далее – НДС) у субъектов хозяйствования может возникнуть
ситуация, когда сумма налоговых вычетов превышает сумму НДС, исчисленного по реализации. Образовавшуюся сумму превышения субъекты вправе зачесть в счет уплаты иных налогов или вернуть из бюджета на свой расчетный счет на основании заявления, представляемого в налоговый орган.
Однако, до осуществления фактического возврата или зачета суммы НДС, налоговый орган в обязательном порядке осуществляет камеральную проверку представленных налоговых деклараций и проверяет правомерность заявленной к возврату (зачету) суммы НДС.
Такая проверка проводится дистанционно – по месту нахождения налогового органа и на основании информационных ресурсов, которыми
он располагает. О дате начала и окончания проведения камеральной проверки субъект хозяйствования может даже не знать, в то же время, если будут выявлены ошибки, влекущие уменьшение заявленной к возврату суммы НДС, плательщику обязательно направят уведомление в
соответствии с нормами статьи 73 Налогового кодекса Республики Беларусь (далее – НК) с предложением представить дополнительные документы, сведения, пояснения и (или) уточненные налоговые деклараций по НДС.
Следует отметить, что пунктом 5-1 статьи 137 НК предусмотрено,
что если плательщик, претендующий на возврат НДС из бюджета, своевременно не отреагировал на уведомление налогового органа (не
представил пояснения или уточненные декларации), с 01.01.2022 такому
субъекту хозяйствования вернут сумму превышения НДС не позднее 5
рабочих дней со дня получения ответа на уведомление или составления
акта камеральной проверки.
В настоящее время выявление и пресечение необоснованного возврата и зачета разницы между суммой налоговых вычетов и общей суммой НДС, исчисленной по реализации, является одним из приоритетных направлений в контрольной деятельности налоговых органов, в том числе в рамках проведения камерального контроля.
В целом за 1 квартал 2022 года налоговыми органами Брестской области осуществлен последующий этап камеральной проверки 2 987 решений о возврате сумм НДС, аннулировано полностью или частично –
52 решения. В ответ на направленные уведомления плательщиками представлены уточненные налоговые декларации или пояснения, по результатам которых предотвращен необоснованный возврат НДС из бюджета в общей сумме более 4,1 млн. рублей.
Так, в ходе данной работы подразделениями камерального контроля выявляются следующие основные нарушения, допускаемые субъектами хозяйствования:
занижение налоговой базы по НДС по оборотам, облагаемым по ставкам 20 и 10 процентов;
включение в состав налоговых вычетов сумм «ввозного» НДС, при отсутствии факта уплаты НДС или не выставлении электронных счетов-
фактур в законодательно установленные сроки;
принятие к вычету сумм НДС по покупкам, оплаченным за счет
безвозмездно полученных бюджетных средств;
создание фиктивного документооборота по реализации продукции
по ставкам НДС 0 и 10 процентов.
Обращаем внимание, что за налоговые нарушения, связанные с необоснованным возвратом из бюджета разницы между суммой налоговых вычетов и общей суммой НДС, исчисленной по реализации,
созданием искусственного документооборота, умышленным дроблением
бизнеса и иных действий предусмотрена ответственность.
Разъяснения о расширении перечня объектов налогообложения для физических лиц, не осуществляющих предпринимательскую деятельность.
Для физических лиц, не осуществляющих предпринимательскую деятельность, с 2022 года расширен перечень видов деятельности, которые возможны к осуществлению такими лицами, за счет включения в него услуг учителя-дефектолога, ландшафтного проектирования, курьерской деятельности (деятельности по доставке товаров, посылок, пакетов), чистки салонов транспортных средств, содержания могил и ухода за ними, аренды, проката развлекательного и спортивного оборудования (велосипедов, коньков, туристического снаряжения и пр.).
Перед началом таких видов деятельности необходимо представить в налоговую инспекцию письменное уведомление или уведомление через личный кабинет плательщика, указать в нем вид деятельности, период и место осуществления деятельности и уплатить единый налог. Расчет суммы единого налога произведут в налоговой инспекции.
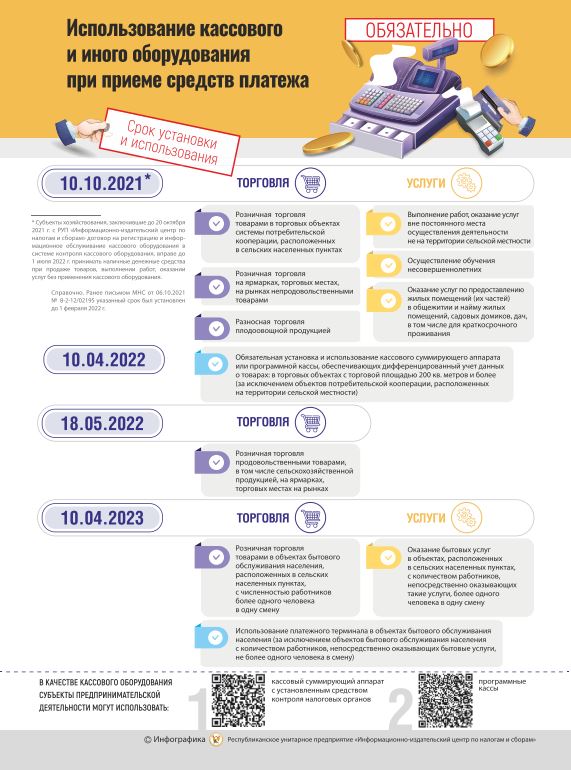
Об использовании кассового оборудования
Инспекция Министерства по налогам и сборам по Ивацевичскому району информирует, что в соответствии с принятым постановлением Совета Министров Республики Беларусь и Национального банка Республики Беларусь от 15.11.2021 № 647/11 «Об изменении постановления Совета Министров Республики Беларусь и Национального банка Республики Беларусь от 6 июля 2011 г. № 924/16» с 18.05.2022 у субъектов хозяйствования возникает обязанность использования кассового оборудования при осуществлении розничной торговли продовольственными товарами, в том числе сельскохозяйственной продукцией, на ярмарках, торговых местах.
Для обеспечения требований законодательства по использованию кассового оборудования субъектам хозяйствования необходимо заблаговременно:
приобрести программные кассы либо кассовые суммирующие аппараты (далее – кассовые аппараты);
заключить с республиканским унитарным предприятием «Информационно-издательский центр по налогам и сборам»
(далее – РУП ИИЦ) гражданско-правовой договор на регистрацию и информационное обслуживание кассового оборудования в системе контроля кассового оборудования.
Информация об операторах программных кассовых систем, программных кассовых системах и программных кассах размещена в глобальной компьютерной сети Интернет на официальном сайте РУП ИИЦ (info-center.by).
Индивидуальным предпринимателям, не имеющим текущего (расчетного) счета в банке, у которых возникнет обязанность использования кассового оборудования, необходимо открыть такой расчетный счет в соответствии с требованиями пункта 1 Указа Президента Республики Беларусь от 22 февраля 2000 г.№ 82 «О некоторых мерах по упорядочению расчетов в Республике Беларусь».
В целях создания комфортных условий перехода субъектов хозяйствования на использование кассового оборудования, недопущения приостановления ими своей деятельности для субъектов хозяйствования, с которыми РУП ИИЦ на дату наступления обязанности по использованию кассового оборудования заключил договор, но и не обеспечил возможность подключения к системе контроля кассового оборудования, субъекты хозяйствования до 1 июля 2022 года принимают наличные денежные средства при продаже товаров без кассового оборудования.
«Памятка по использованию мобильного приложения «Электронный знак»
РУП «Издательство «Белбланкавыд» - оператором государственной информационной системы маркировки товаров унифицированными контрольными знаками или средствами идентификации (далее – оператор, система маркировки) «Памятку по использованию мобильного приложения «Электронный знак». Товарные группы: обувь, шины, легкая промышленность, духи, фото, вода упакованная» (далее – Памятка).
Справочно. Памятка размещена на официальном сайте МНС по адресу: https://nalog.gov.by/tax_control/control_of_goods/marking/valid_from_08072021/
Обращаем внимание, что при статусе, отмеченном в мобильном приложении «Электронный знак» красным цветом, товары обороту не подлежат. При отражении в мобильном приложении «Электронный знак» статусов «Промаркирован товар», «Введен в оборот», «Отгружен», «Ввезен в РБ. Статус РФ: Экспортирован в ЕАЭС» субъекты хозяйствования вправе осуществлять оборот таких товаров.
«Памятка по использованию мобильного приложения «Электронный знак». Товарная группа Молочная продукция»
РУП «Издательство «Белбланкавыд» - оператором государственной информационной системы маркировки товаров унифицированными контрольными знаками или средствами идентификации (далее – оператор, система маркировки) «Памятку по использованию мобильного приложения «Электронный знак». Товарная группа Молочная продукция» (далее – Памятка).
Справочно. Памятка размещена на официальном сайте МНС по адресу: https://nalog.gov.by/upload/iblock/196/dlpbp46pwp4kvk08p3yuj718tcd1pgh1.pdf
Так, при статусе, отмеченном в мобильном приложении «Электронный знак» красным цветом, молочная продукция обороту не подлежит. При отражении в мобильном приложении «Электронный знак» статусов «Промаркирован товар», «Выдан код», «Статус РФ: в обороте» субъекты хозяйствования вправе осуществлять оборот молочной продукции.
При этом обращаем внимание, что в связи с проводимой в настоящее время доработкой функционала системы маркировки, оборот (в т.ч. реализация и предложение к реализации) молочной продукции со статусом «Выдан код» возможен только до 01.07.2022. Учитывая изложенное, Памятка действует до 01.07.2022.
Основные изменения по единому налогу для индивидуальных предпринимателей в 2022 году.
В 2022 году исключены некоторые виды деятельности индивидуальных предпринимателей, при которых можно уплачивать единый налог. Так, с 1 января 2022 г. единый налог не применяется при осуществлении ИП:
- общественного питания;
- дистанционной торговли товарами, отнесенными к группам товаров, указанным в подп. 1.2 ст. 337 Налогового кодекса, действующего с 01.01.2022;
- реализации дополнительных жилищно-коммунальных услуг;
- деятельности прочего пассажирского сухопутного транспорта, деятельности пассажирского речного транспорта;
- розничной торговли автомототранспортными средствами.
ИП, осуществляющие указанные виды деятельности, с 2022 г. обязаны уплачивать подоходный налог, либо могут перейти на УСН при соблюдении критериев и условий перехода на данную систему налогообложения, включая представление уведомления о переходе на УСН.
Увеличены размеры ставок единого налога. В среднем увеличение ставок произведено в 2 - 2,8 раза. Новые размеры ставок применяются при исчислении единого налога, срок уплаты которого наступает после 30 января 2022 г., т.е. с 1 февраля 2022 г. Исчисление единого налога за январь 2022 г. производится по старым ставкам, действующим в 2021 г. В связи с повышением ставок ИП необходимо внести изменения в налоговую декларацию по единому налогу за I квартал 2022 г. и представить уточенную не позднее 31 января 2022 г.
ИП, уплатившие единый налог за I квартал 2022 г. (его часть), вправе в отношении видов деятельности, признаваемых объектом налогообложения единым налогом (включая те виды, по которым сокращается сфера его применения), перейти с 1 января 2022 г. на иной порядок налогообложения с соблюдением условий его применения, предусмотренных НК-2022.
Основные изменения по налогу при упрощенной системе налогообложения для организаций в 2022 году
С 1 января 2022 г. для организаций введены дополнительные ограничения на применение УСН.
Не вправе применять УСН плательщики:
- при сдаче в аренду (передаче в финансовую аренду (лизинг)), предоставлении в иное возмездное пользование несобственного имущества, в т.ч. с привлечением комиссионера (поверенного) или иного лица, действующего на основании договора комиссии, поручения или иного аналогичного гражданско-правового договора;
- реорганизованные путем присоединения к ним других организаций, если присоединенная организация применяла УСН и в году, на который приходится дата присоединения, превысила предельное значение критерия валовой выручки для применения УСН, либо по итогам года, предшествующего году присоединения, - критерий валовой выручки для применения УСН без НДС.
Уменьшены значения критериев для перехода на УСН.
С 1 января 2022 г. предельные значения критериев для перехода на УСН составляют:
- численность работников в среднем за первые 9 месяцев предшествующего года - не более 50 чел.;
- валовая выручка нарастающим итогом за эти 9 месяцев - не более 1 612 500 руб.
Следует отметить, что для перехода на УСН с 1 января 2022 г. организация в 2021 г. должна соблюдать новые значения критериев.
Впервые зарегистрированные в 2022 г. организации могут применять УСН со дня их государственной регистрации, если списочная численность работников не превышает 50 чел.
Также уменьшены критерии для применения УСН в 2022 г. Право на УСН будут утрачивать организации с месяца, следующего за отчетным кварталом, в котором:
- численность работников в среднем с начала года превысила 50 чел.;
- валовая выручка нарастающим итогом превысила 2 150 000 руб.
Причем в случае превышения этих значений по итогам 2021 г. организация в 2022 г. также не может применять УСН. Этими новыми пороговыми значениями руководствуются в т.ч. организации, которые на 31 декабря 2021 г. являлись плательщиками налога при УСН без уплаты НДС и нарушали критерий для НДС по выручке - 1 481 522 руб.
Исключена возможность применения УСН с уплатой НДС.
С 1 января 2022 г. УСН заменяет исчисление и уплату НДС по оборотам по реализации товаров (работ, услуг), имущественных прав. В связи с этим исключены критерии и условия перехода на уплату НДС и на УСН без уплаты НДС. Одновременно в 2022 г. сохраняются случаи обязательной уплаты НДС указанные в статье 326 НК -2022
С 2022 г. предусмотрены две ставки налога при УСН:
- 6% - в отношении валовой выручки, кроме доходов в виде безвозмездно полученных товаров (работ, услуг), имущественных прав, иных активов, денежных средств;
- 16% - в отношении указанных безвозмездно полученных объектов, которая действовала и в 2021 г.
Отчетным периодом с 2022 г. признается только календарный квартал.
Основные изменения налогового законодательства при упрощенной системе налогообложения для индивидуальных предпринимателей в 2022 году
С 1 января 2022 г. не вправе применять упрощенную систему налогообложения (далее–УСН) индивидуальные предприниматели (далее–ИП), оказывающие услуги, за исключением туристической деятельности, деятельности в сфере здравоохранения, деятельности сухопутного транспорта, услуг по общественному питанию и деятельности в области компьютерного программирования. При этом для определения понятий «услуга» и «работа» необходимо исходить из терминов, приведенных в статье 13 Налогового кодекса 2022 года.
Право на УСН в 2022 г. остается у ИП, которые реализуют поименованные выше услуги, а также осуществляют торговлю товарами, выполнение работ и реализацию имущественных прав.
С 1 января 2022 г. упразднена возможность применения УСН с уплатой налога на добавленную стоимость (далее – НДС) при реализации товаров (работ, услуг). В связи с этим отменяется ставка налога при УСН в размере 3%.
Ставка налога при УСН без уплаты НДС в 2022 году увеличивается с 5% до 6%. Кроме этого устанавливается единый отчетный период налога при УСН –календарный квартал.
С 2022 года для ИП предельный порог валовой выручки для целей применения УСН определен в размере 500 000 белорусских рублей.
Для ИП с 2022 года установлен запрет на применение УСН на случаи передачи в аренду (в финансовую аренду (лизинг)), предоставления в иное возмездное пользование несобственного имущества ИП, в т.ч. с привлечением комиссионера (поверенного) или иного лица, действующего на основании договора комиссии, поручения или иного аналогичного гражданско-правового договора.